Ảnh minh họa
Theo Nghị định, một số loại hình bảo hiểm được bổ sung vào nhóm đối tượng không chịu thuế GTGT, bao gồm bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học, bảo hiểm vật nuôi, bảo hiểm cây trồng, các dịch vụ bảo hiểm nông nghiệp, tái bảo hiểm và một số hoạt động bảo hiểm phục vụ trực tiếp ngành dầu khí, thủy sản theo quy định của pháp luật. Quy định này giúp làm rõ phạm vi áp dụng chính sách thuế đối với lĩnh vực bảo hiểm, tạo cơ sở thuận lợi cho doanh nghiệp triển khai hoạt động kinh doanh.
Đối với hoạt động tài chính, Nghị định sửa đổi quy định về bán nợ, trong đó bổ sung nội dung bán khoản phải trả, khoản phải thu và bán chứng chỉ tiền gửi. Đây là cơ sở pháp lý quan trọng nhằm đáp ứng thực tiễn hoạt động mua bán nợ và xử lý tài sản tài chính trên thị trường.
Một điểm đáng chú ý khác là việc sửa đổi quy định đối với sản phẩm xuất khẩu là tài nguyên, khoáng sản. Theo đó, Nghị định tiếp tục khẳng định chủ trương hạn chế xuất khẩu tài nguyên, khoáng sản thô; đồng thời giao Bộ Công Thương nghiên cứu, đề xuất điều chỉnh danh mục sản phẩm trong trường hợp cần thiết để phù hợp với tình hình phát triển kinh tế - xã hội và định hướng quản lý của Nhà nước trong từng thời kỳ.
Nghị định cũng bổ sung, làm rõ cách xác định doanh thu đối với hoạt động đại lý bán hàng hóa, cung ứng dịch vụ thuộc đối tượng không chịu thuế GTGT, cũng như doanh thu hoa hồng môi giới dịch vụ bảo hiểm. Việc sửa đổi giúp doanh nghiệp thuận lợi hơn trong quá trình kê khai, hạch toán và thực hiện nghĩa vụ thuế.
Bên cạnh đó, quy định về tổng doanh thu làm căn cứ xác định phương pháp tính thuế GTGT cũng được điều chỉnh theo hướng cụ thể, minh bạch hơn. Điều này giúp doanh nghiệp dễ dàng xác định nghĩa vụ thuế, hạn chế các vướng mắc phát sinh trong quá trình thực hiện.
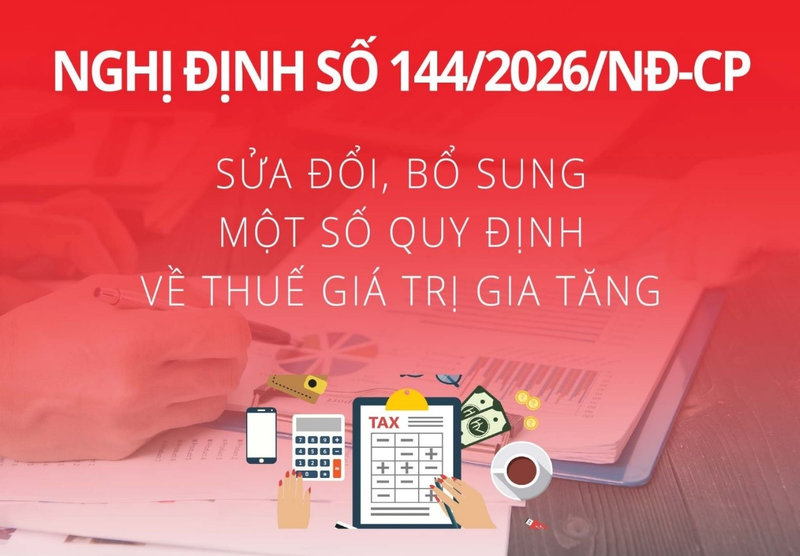
Các doanh nghiệp, hợp tác xã, hộ kinh doanh trên địa bàn tỉnh cần chủ động nghiên cứu nội dung Nghị định số 144/2026/NĐ-CP, rà soát hoạt động sản xuất, kinh doanh và công tác kế toán, thuế của đơn vị để bảo đảm thực hiện đúng quy định. Trường hợp phát sinh khó khăn, vướng mắc, doanh nghiệp nên kịp thời liên hệ cơ quan thuế hoặc các cơ quan chuyên môn để được hướng dẫn, hỗ trợ.
Việc ban hành Nghị định số 144/2026/NĐ-CP tiếp tục thể hiện nỗ lực của Chính phủ trong việc hoàn thiện chính sách thuế theo hướng minh bạch, đồng bộ, tạo môi trường kinh doanh thuận lợi, góp phần nâng cao năng lực cạnh tranh và thúc đẩy sự phát triển bền vững của cộng đồng doanh nghiệp.